据a16z最新报告,人工智能(AI)正在吸纳美国风险投资绝大部分资金。2026年上半年,美国VC向AI公司投入约3559亿美元,占同期4127亿美元总投资额的86%,较2025年的65.5%大幅上升。尽管AI项目交易数量占比稳定在43%左右,但资金明显向头部集中——1亿美元以上的大额融资占总投资金额的87.5%。a16z Growth团队指出,私募市场估值飙升,Anthropic、OpenAI等六家未上市公司合计估值已达2.4万亿美元,超过过去十年所有科技IPO公司当前市值总和(不含SpaceX)。
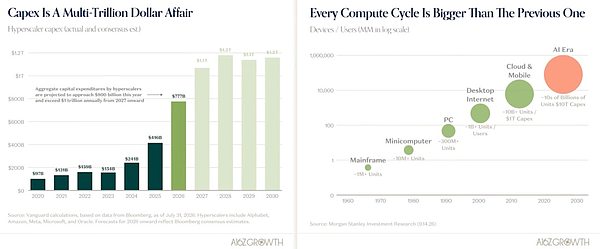
科技巨头万亿资本开支推高基建上限
Alphabet、Amazon、Meta、Microsoft和Oracle五家科技巨头2026年资本开支预计达7800亿美元,较2025年翻近一倍,2027年起有望突破1万亿美元。算力需求持续旺盛,数据中心设备排期已延至2028年。与此同时,云业务 backlog(已签约未确认收入)高达1.7万亿美元。值得注意的是,尽管新一代GPU不断推出,旧款如A100租赁价格未显著下降,反映供需依然紧张。Agent类应用进一步推高算力消耗——OpenRouter平台相关Token使用量激增14倍。
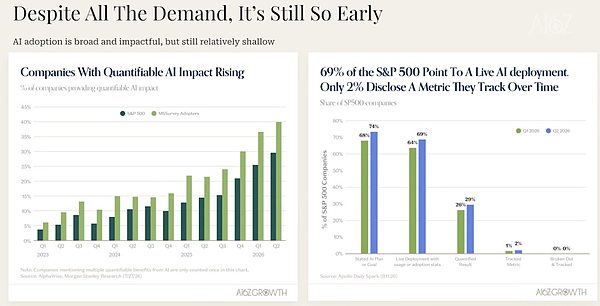
企业AI落地仍处浅层,ROI成核心考量
尽管69%的标普500公司已部署AI项目,但仅30%能量化其业务影响,持续追踪明确指标的仅有2%。a16z指出,企业AI应用普遍停留在工具层面(如Microsoft Copilot),尚未深度嵌入业务流程。部分先行者已展现成效:Chime通过AI客服将“服务成本”四年累计降低近50%;Shopify的AI Sidekick使新商家15天内完成5单的比例提升8%;ServiceNow的AI年度经常性收入(ACV)超10亿美元。企业开始区分AI预算用途——是降本(如替代人力)还是创收(如对外销售AI产品),单纯重做内部系统的热情有所降温。
消费级Agent重构用户入口与商业模式
截至2026年4月,美国仅略超2%的家庭为AI服务付费,远低于Netflix或Amazon Prime等成熟订阅服务。但付费用户留存表现优异,部分产品出现“微笑曲线”——用户在模型升级后回流。Agent的异步特性改变了传统“屏幕时间”逻辑:用户发起任务后可离开,数小时后取回结果。这正冲击电商与搜索入口逻辑。Amazon因依赖高利润广告收入对购物Agent持谨慎态度,而Instacart则积极开放以提升低渗透率的线上杂货订单。Google搜索商业表现超预期,因高价值交易(如保险、酒店)仍需人工操作,但随着Agent具备完整交易能力,平台需重新平衡广告与GMV关系。
下一轮增长点:机器人、AI4Bio与垂直领域Agent
a16z将机器人列为优先方向,认为其长期市场规模可能超越大语言模型(LLM),但当前发展阶段落后3-5年。机器人公司需同步攻克硬件、传感器、供应链与量产能力。自动驾驶进展更快,Uber/Lyft当前仅占美国出行里程1%,未来有望提升一个数量级。AI×生物技术(AI4Bio)周期更长,聚焦药物发现与疾病研究,需深度融入实验验证流程。个人健康领域则关注整合分散的体检、穿戴设备与生活习惯数据,由AI提供持续个性化建议。企业端除编程外,客服、销售、法律、金融等场景的Agent正逐步嵌入工作流。