

过去数十年,全球股票指数构建机制如同管道般隐藏且技术化,指数提供商如明晟(MSCI)旨在反映公开市场现实而非塑造现实。然而,被动追踪资本规模膨胀,令基准管理者从被动绘图者变为事实上的市场监管者。当MSCI决定全球可投资市场指数(GIMI)纳入标准时,已不仅在衡量公司市值,而是在裁定其机构资本准入。
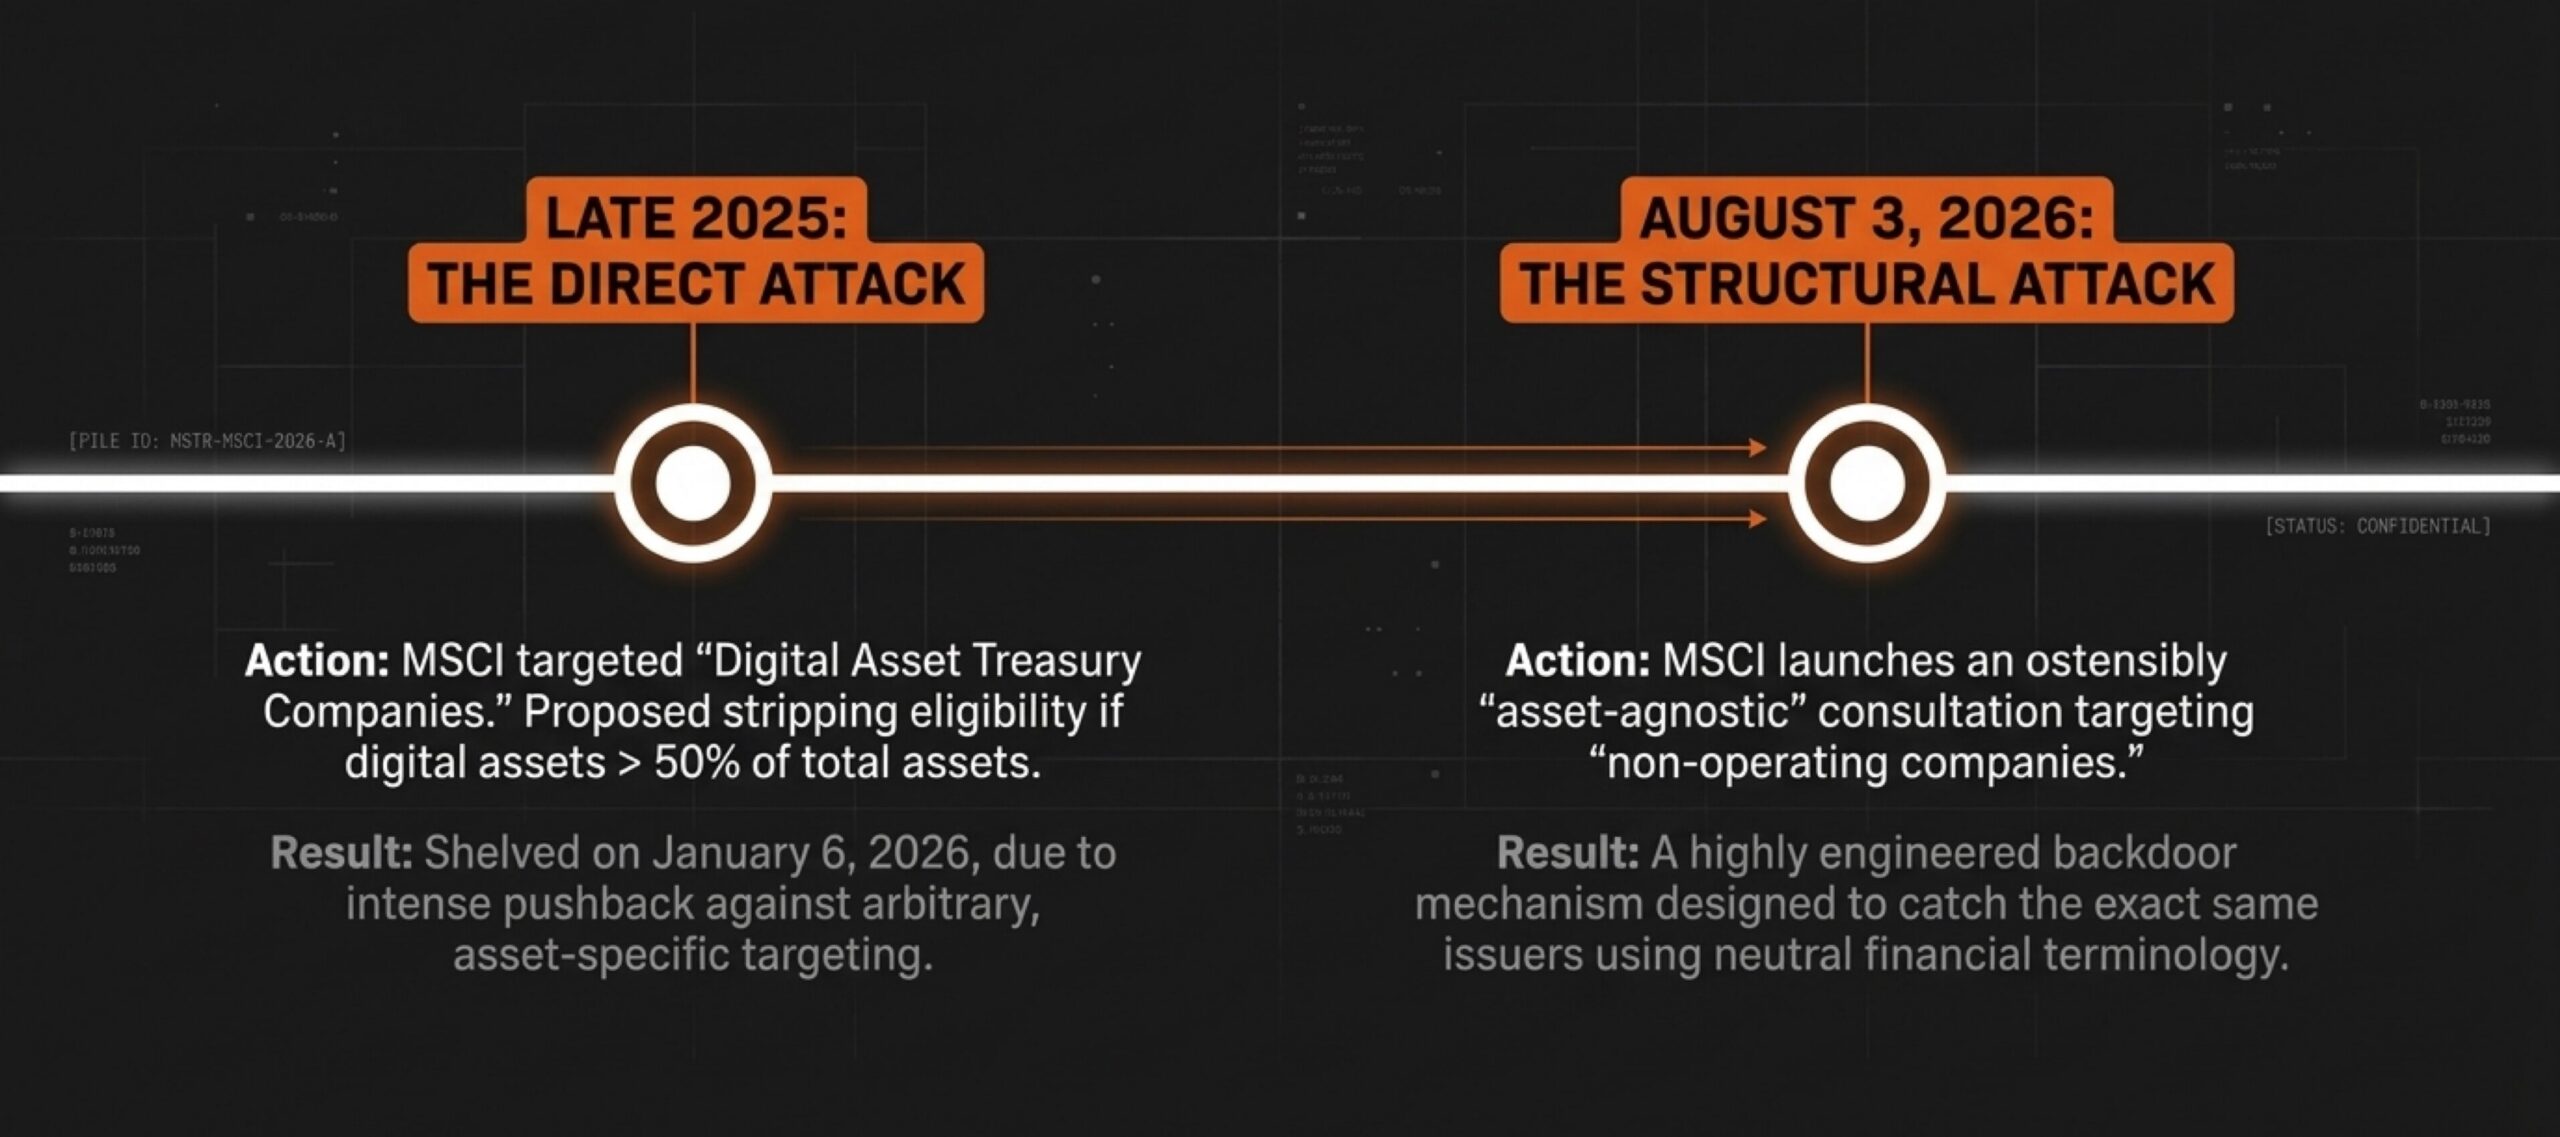
这一转变在MSCI与公开比特币财库公司的持续对抗中尤为明显。2025年底,MSCI曾试图明确针对数字资产持有工具,但未果。2026年8月3日,MSCI启动广泛征询,重新定义并限制“非运营公司”的指数资格。该提案以中性金融术语起草,实则可能将主要企业比特币采用者(如Strategy,前身MicroStrategy)剔除出全球基准。
从直接排除到结构性过滤
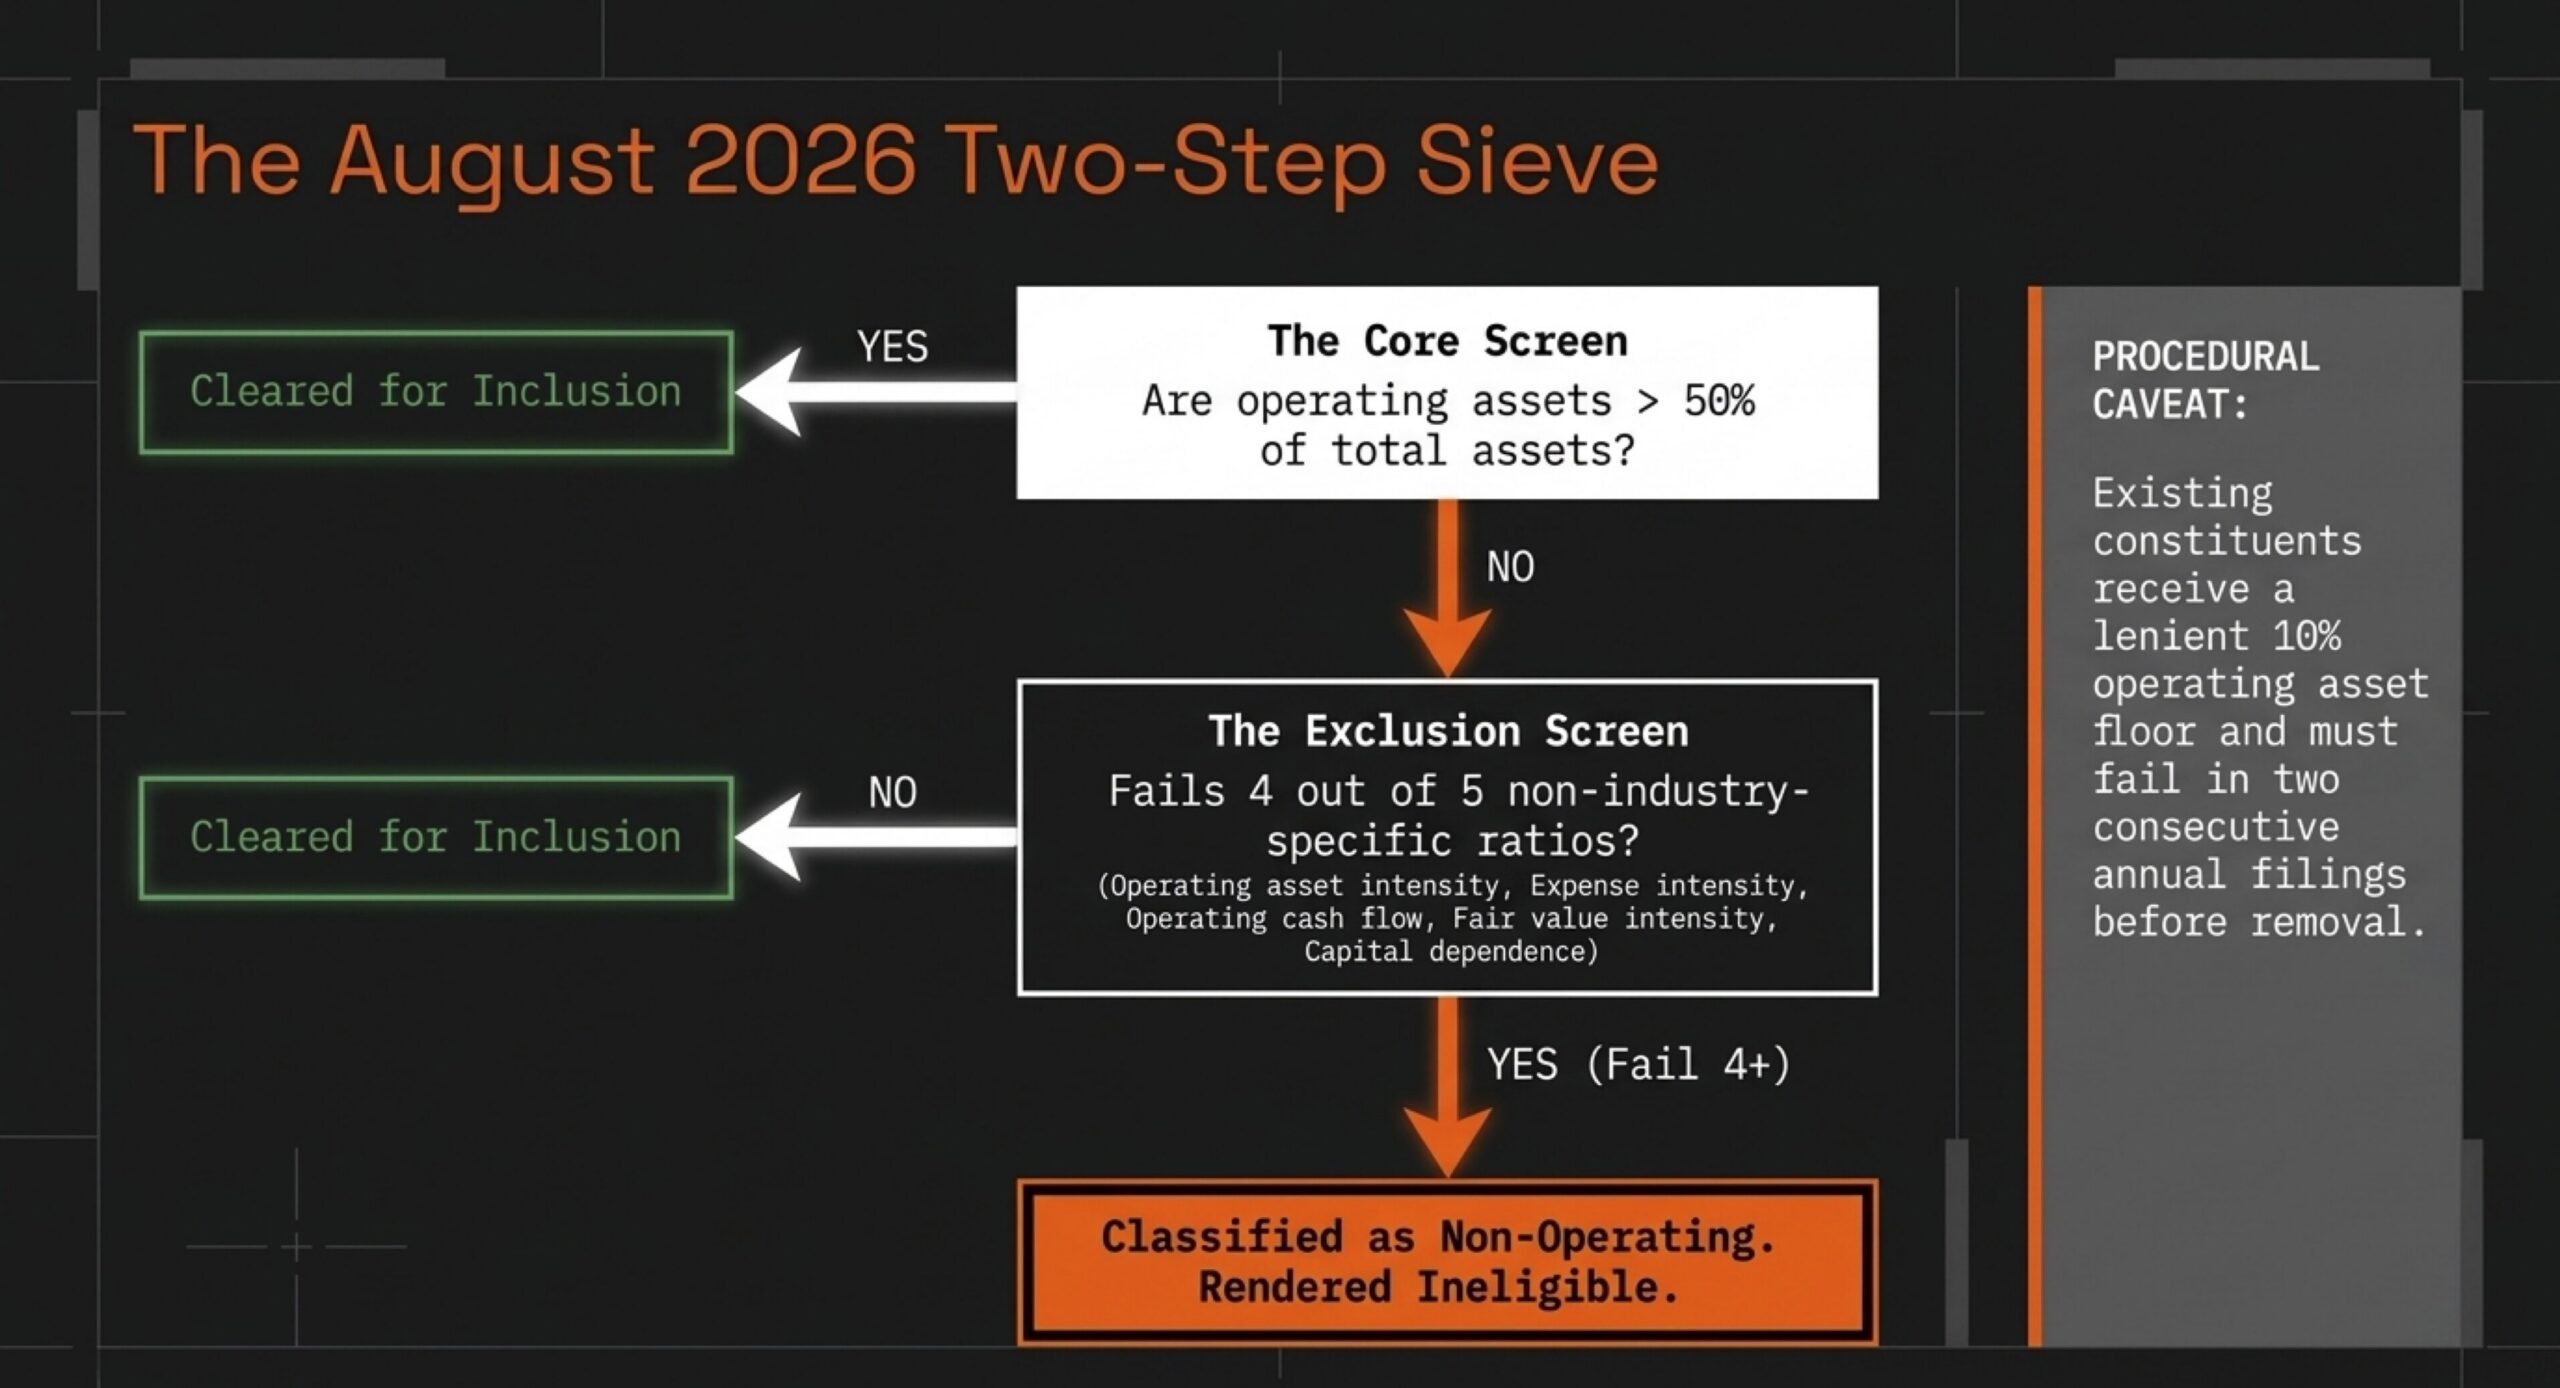
2025年底,MSCI曾征询“数字资产财库公司”,提议将数字资产占总资产50%以上的发行人排除。面对反对,2026年1月6日搁置。2026年8月3日,MSCI宣布更广泛且表面资产中性的“非运营公司”征询。新方法分两步:核心筛选(运营资产超总资产50%方过);排除筛选(未过者测五项比率:运营资产强度、费用强度、运营现金流、公允价值强度、资本依赖,至少四项失败则归为非运营公司,丧失资格)。
模拟显示,该筛选将立即标记并删除Strategy、日本Metaplanet、英国Yellow Cake plc等,并将SharpLink等列入观察名单。
目标与量化现实
焦点是Strategy。其积累超845,050枚比特币,被标记实体中浮调市值超239亿美元。分析指出,追踪MSCI的被动基金仅持其约3.1%股份,排除不致流动性灾难,但造成结构与叙事惩罚,关闭特定机构准入。
会计与法律冲突:GAAP对指数裁量
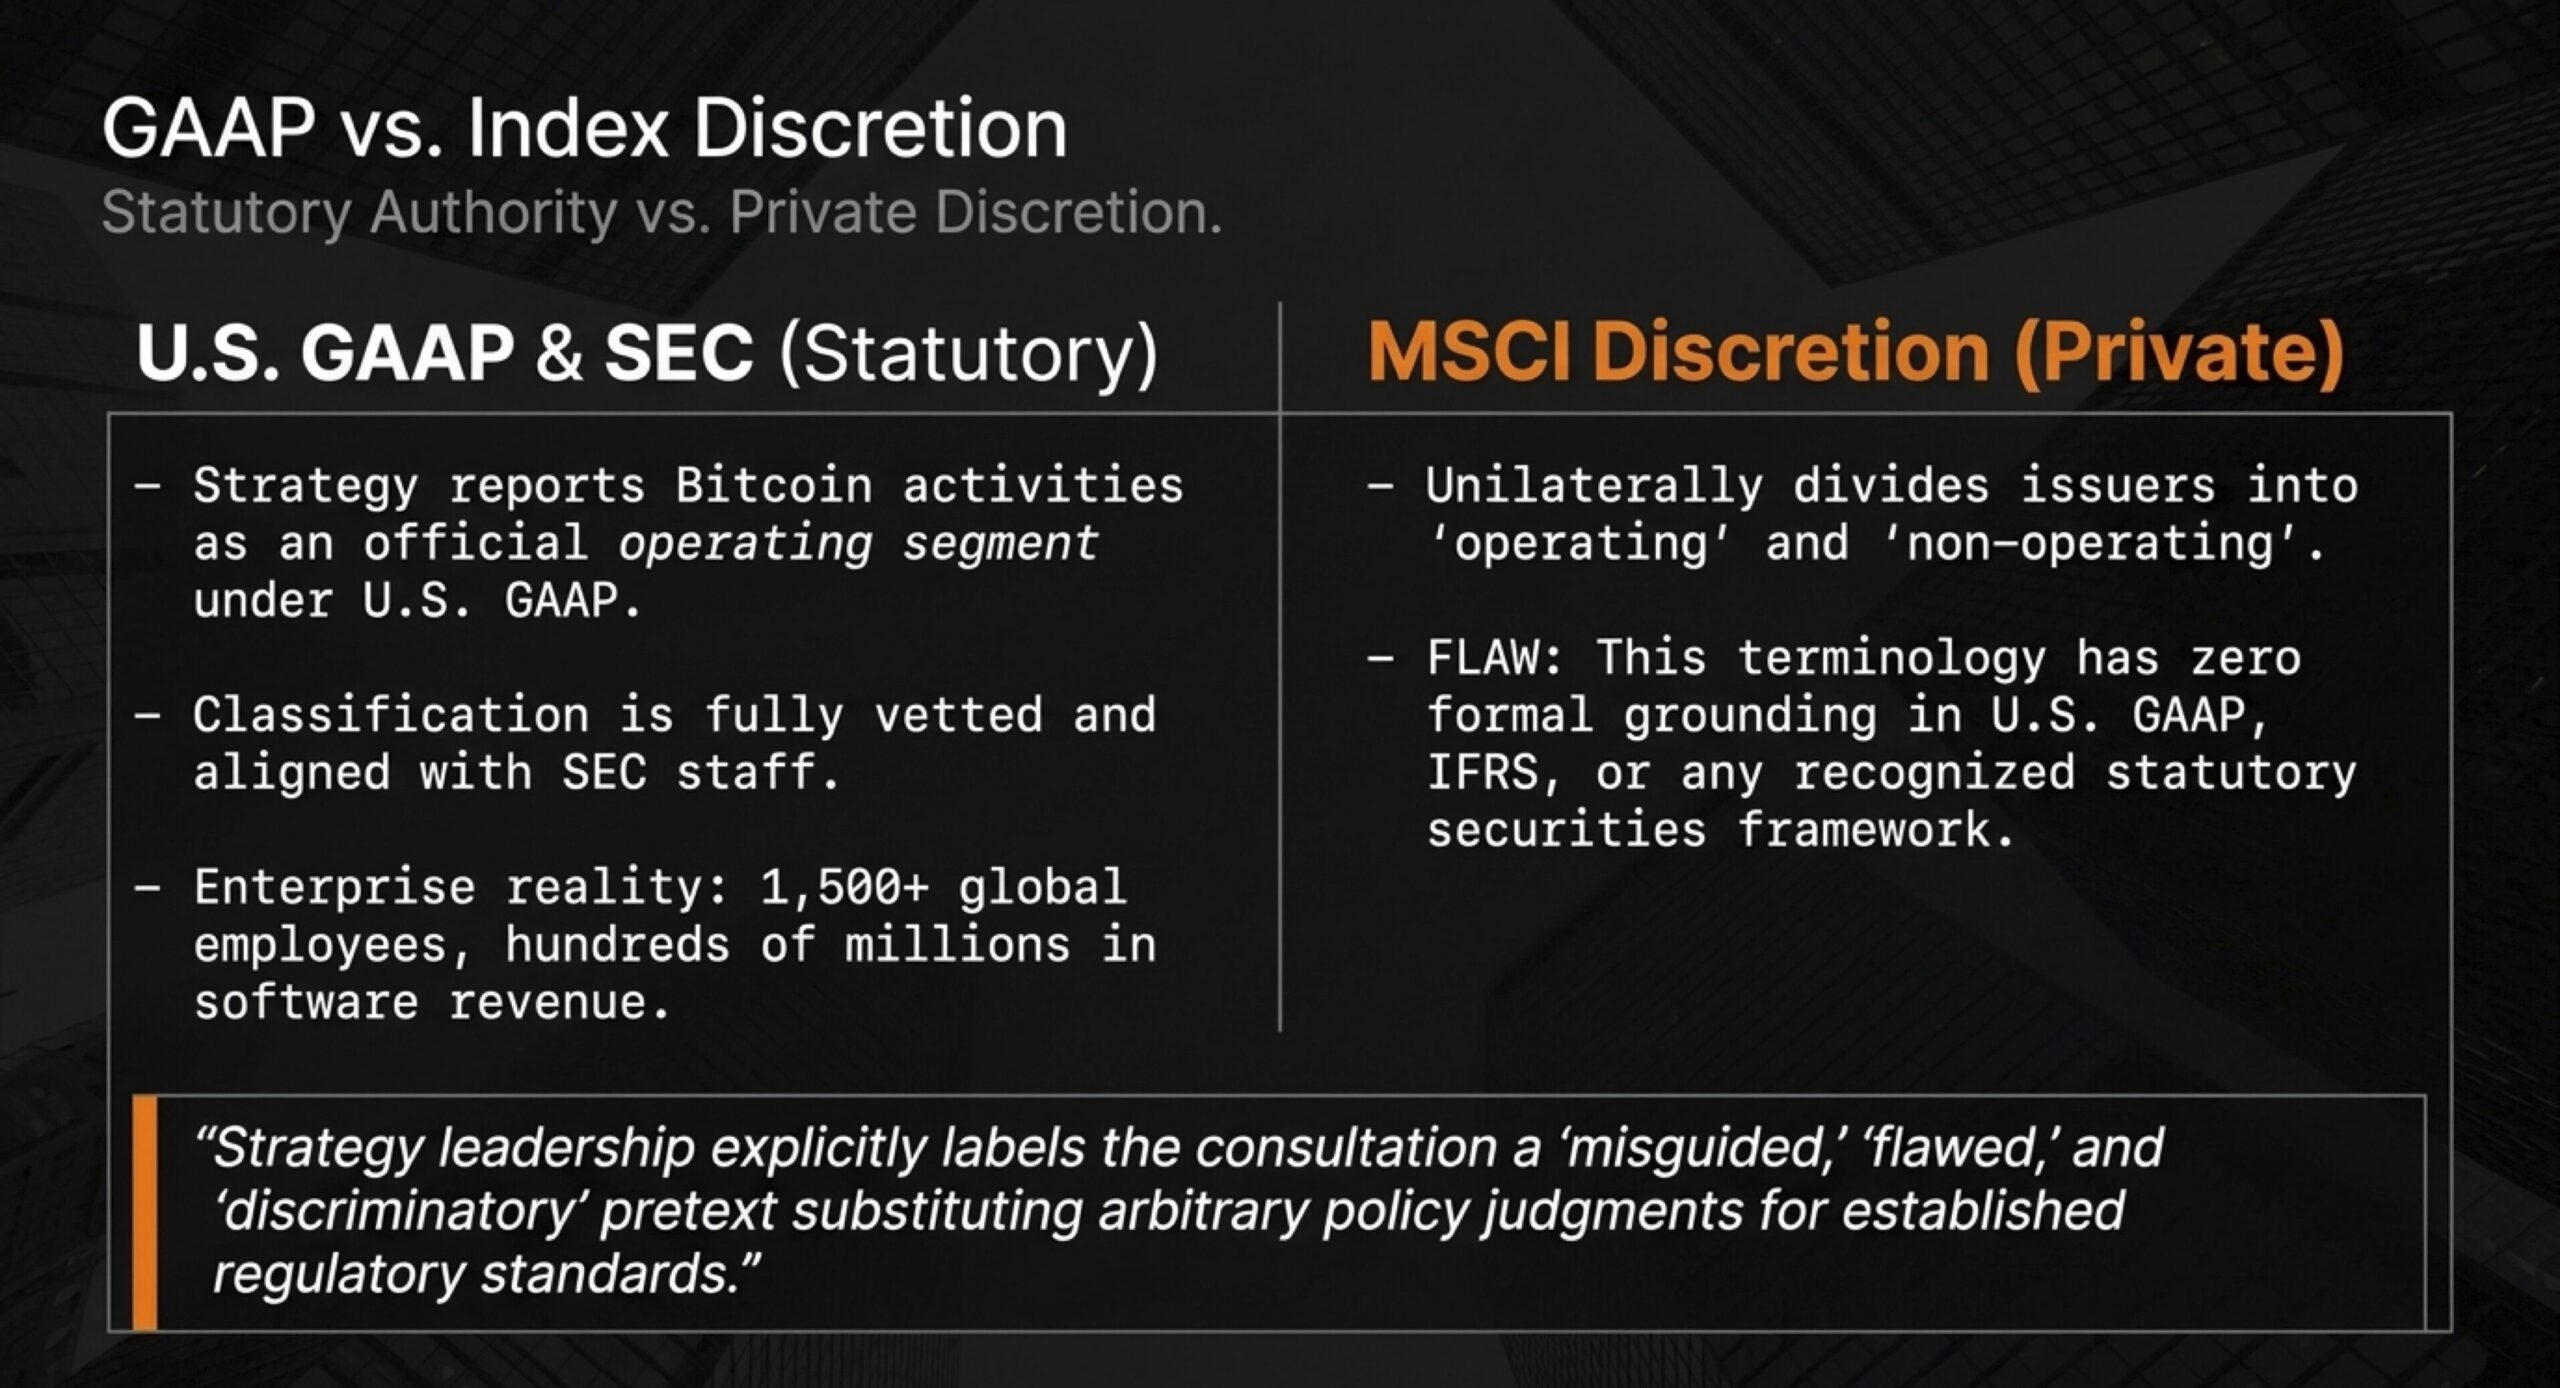
2026年8月下旬,Strategy反击,称提案“误导、有缺陷、歧视”。其指出“运营/非运营”无GAAP或IFRS依据,且公司已将比特币活动报为运营分部,获SEC认可。MSCI以自身判断替代既定标准。
Strategy还援引MSCI自身历史立场:2022年SEC曾研究指数商是否具市场权力应受投顾法监管。MSCI迫使判断比特币是否属运营资产,削弱其中立性宣称。
资产集中的双重标准
批评者指方法学跨资产类别不一。REITs与mREITs资产负债表高度集中单一资产类,依赖外部资本,却被MSCI纳入;相同结构在数字资产则被禁用。这暴露标准主观。
私有治理的结构性危机
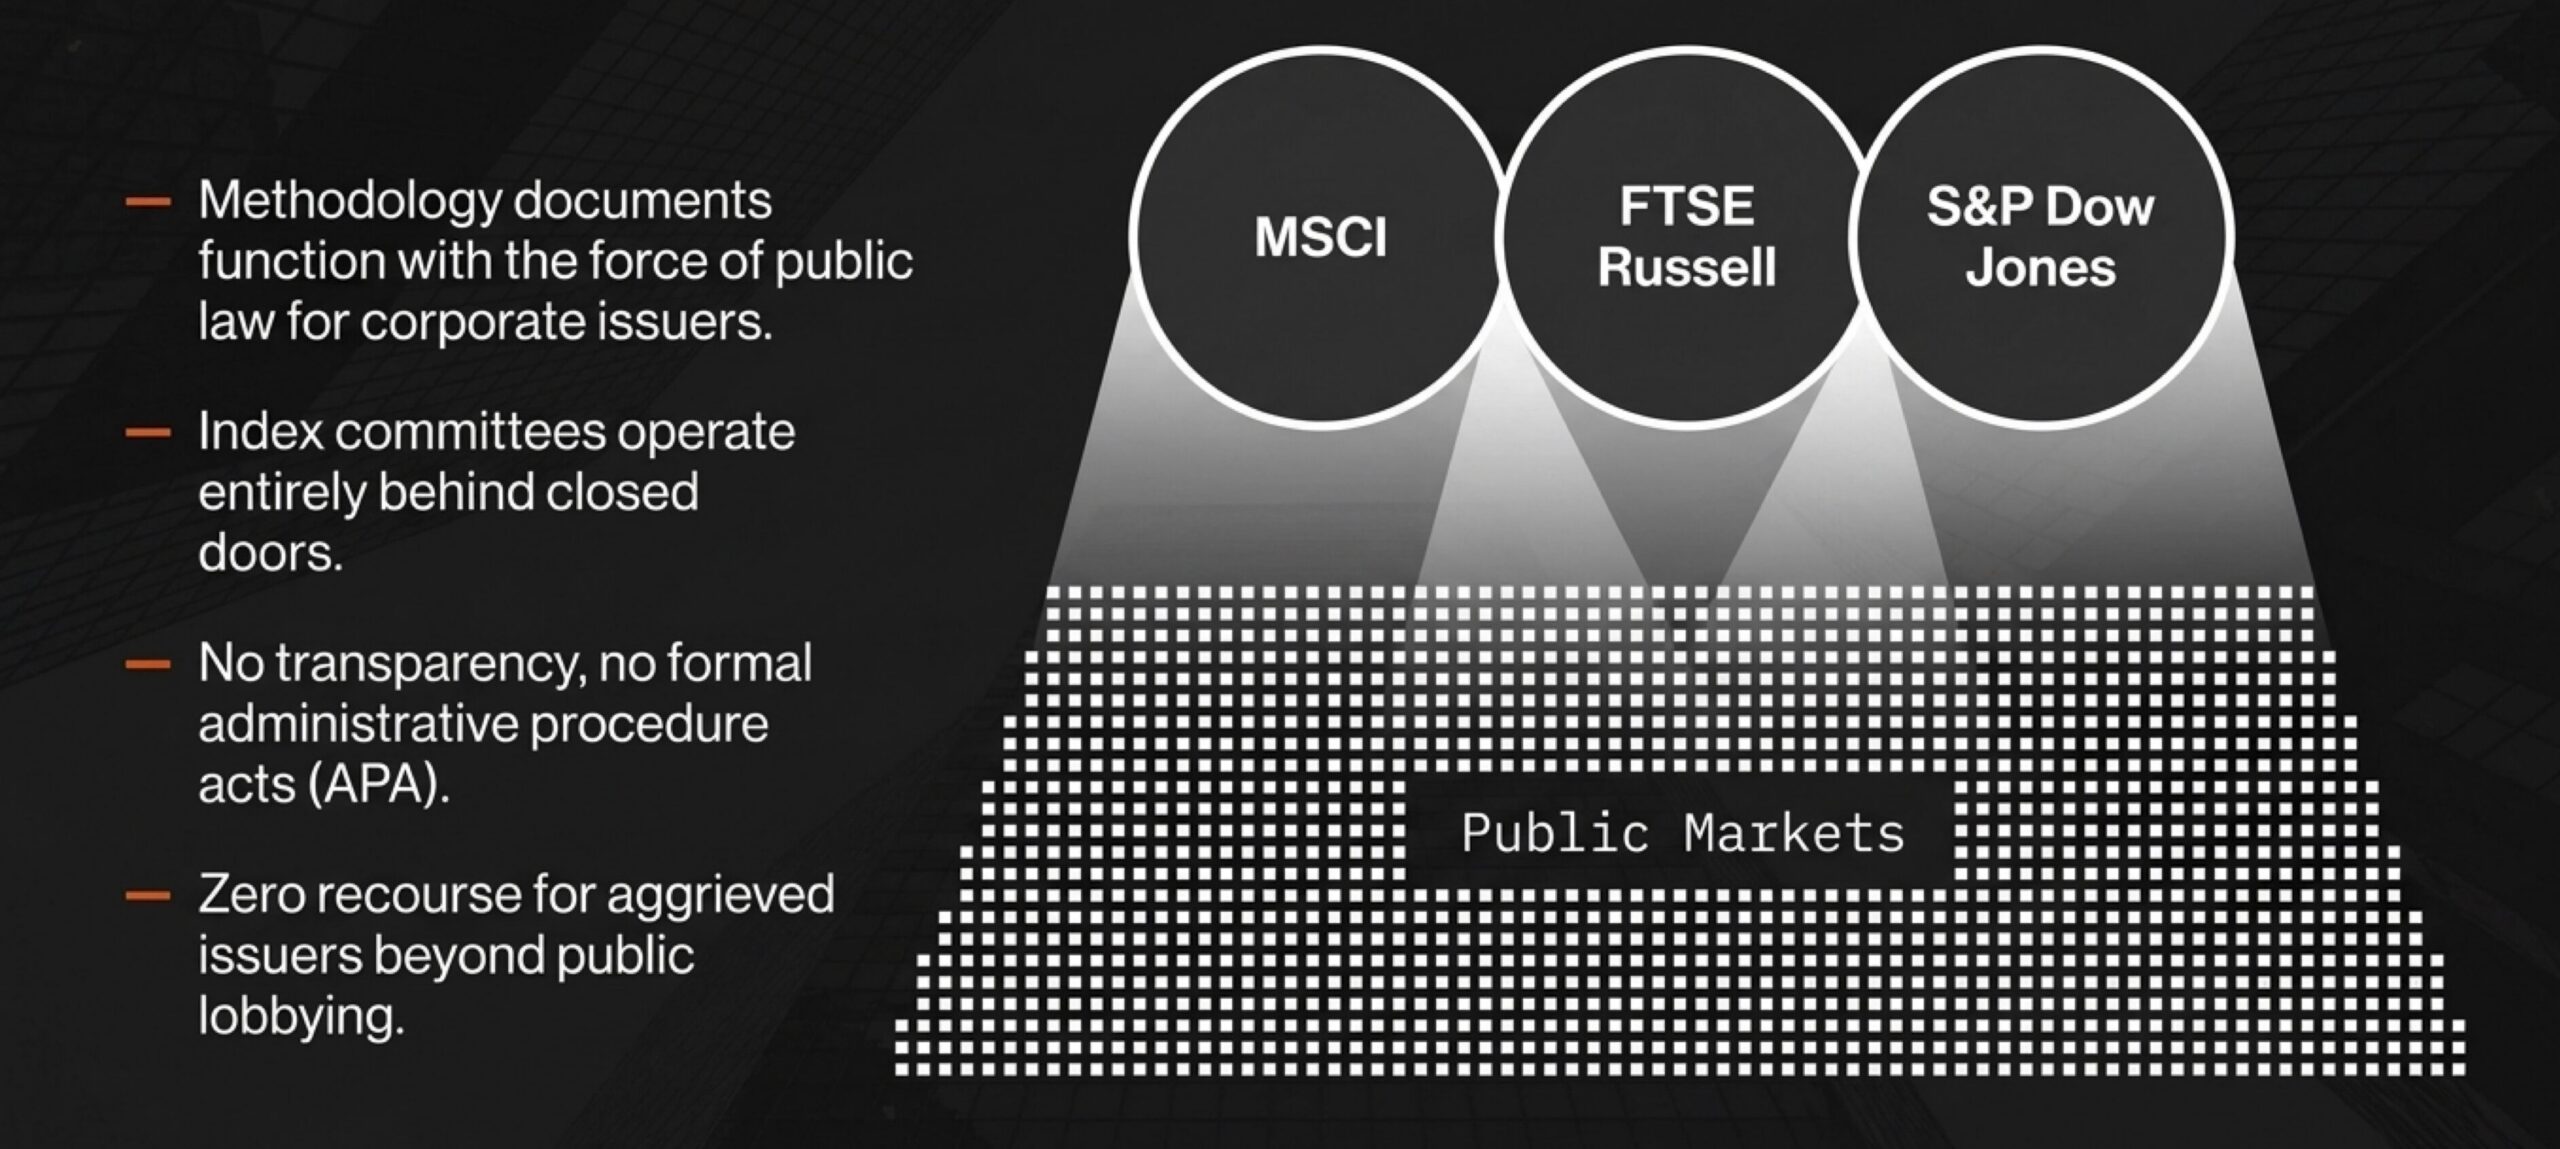
此对抗超越加密生态,揭示私有指数商不受问责之力。过去二十年,被动资本集中于MSCI等寡头,其方法文档具公法效力,却无透明程序。若MSCI立先例,今日靶心比特币,明日或是商品、黄金等。
时间表与监管清算
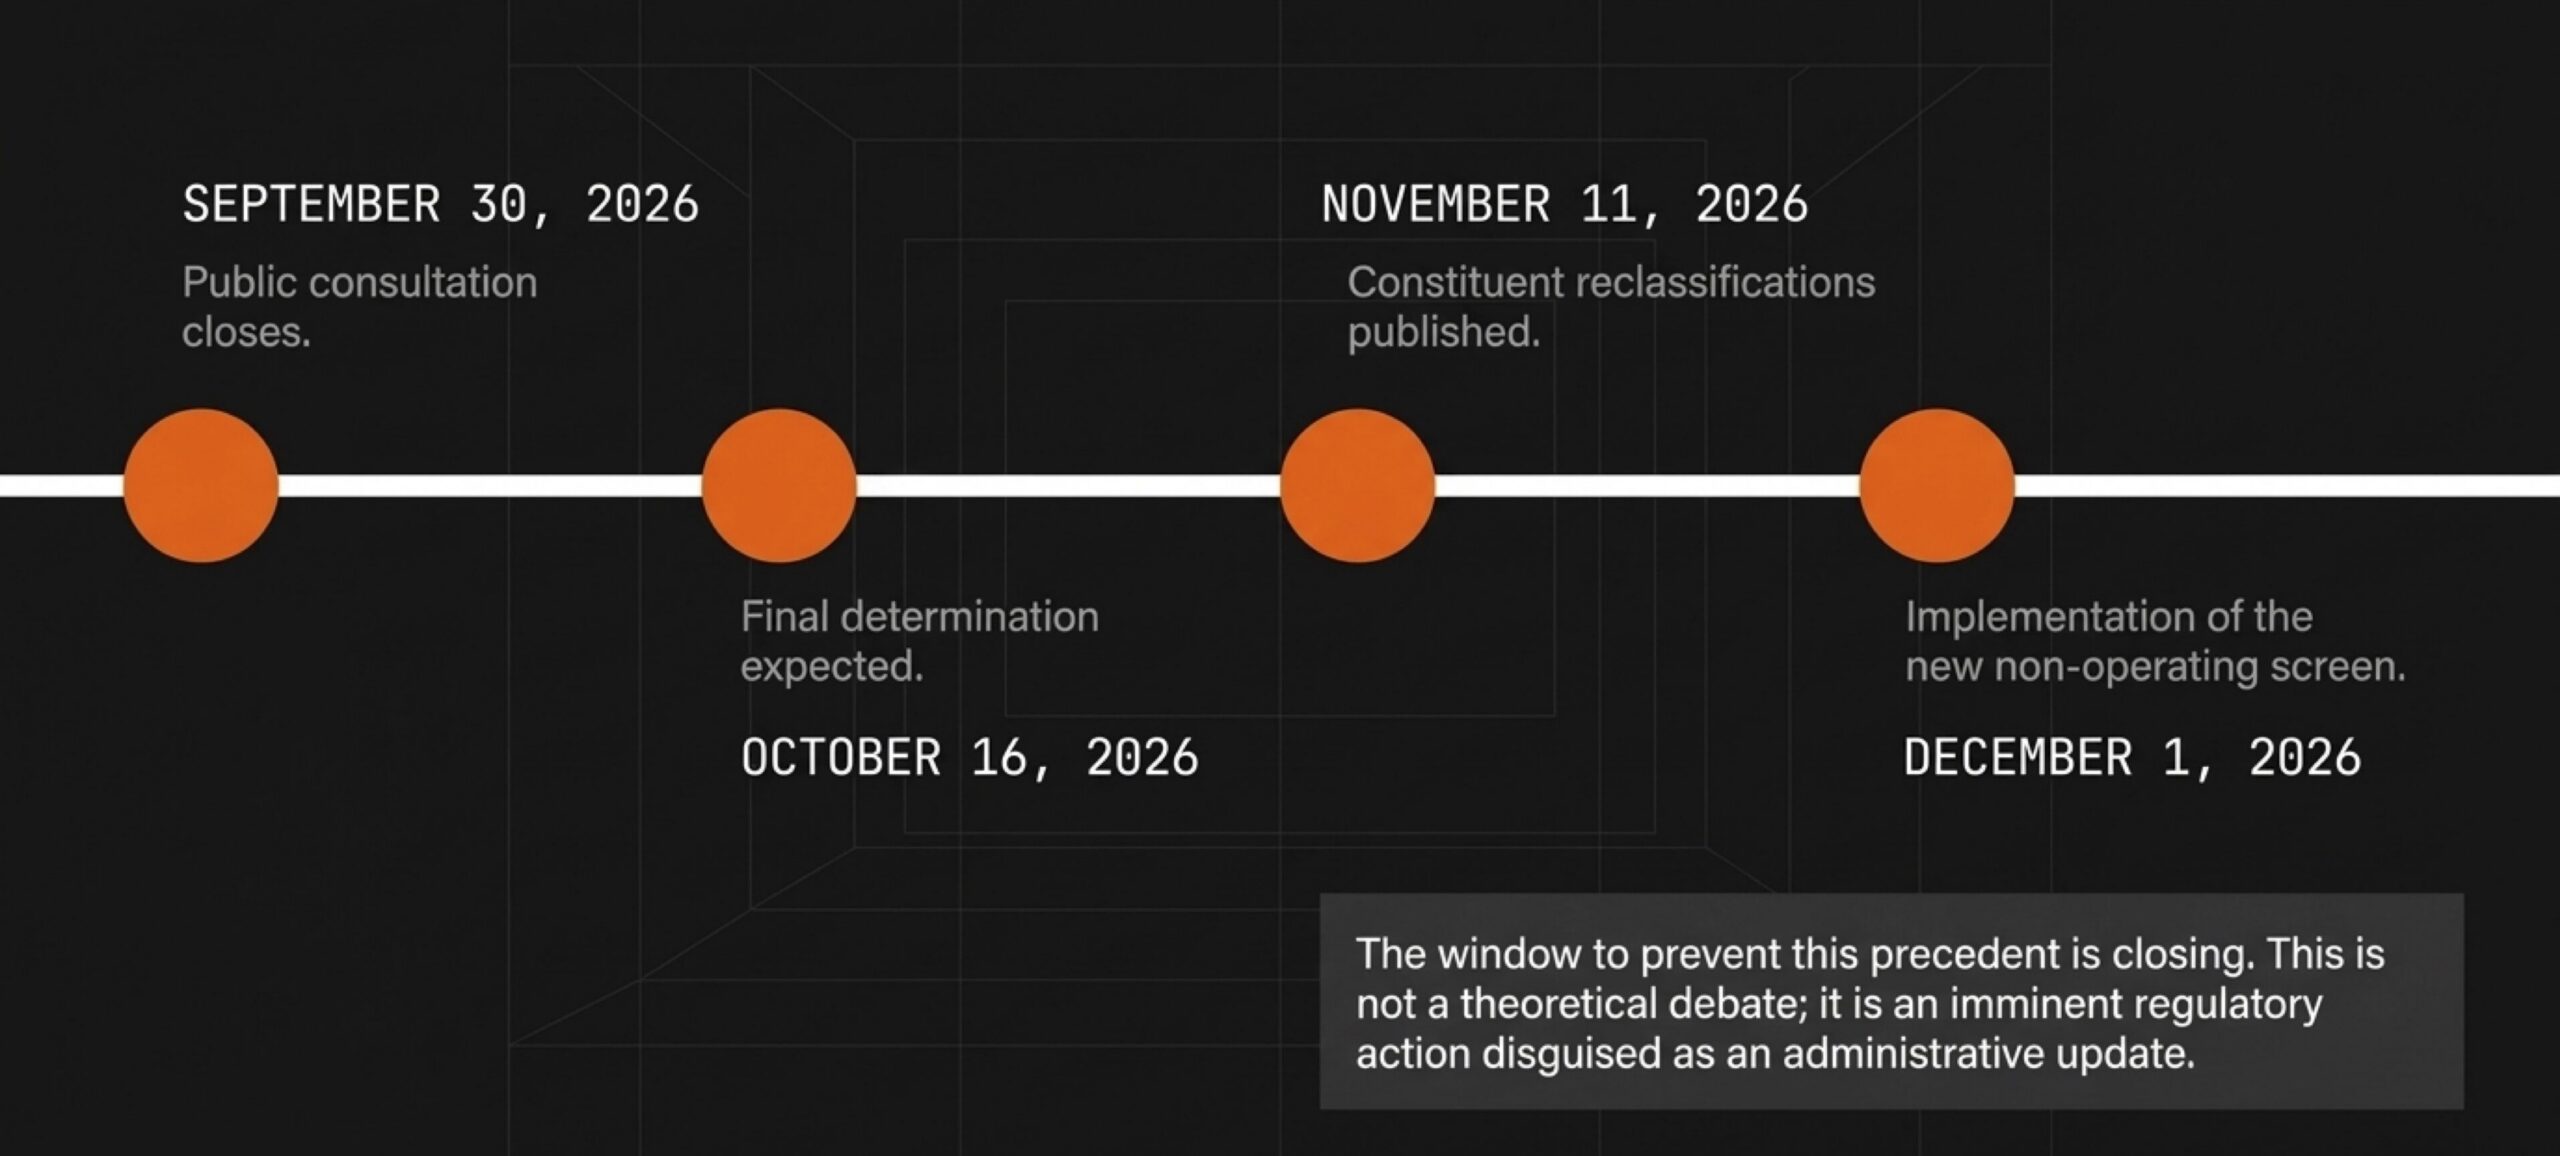
公众征询2026年9月30日截止,10月16日终裁,11月11日公布重分类,12月1日实施。结果将考验上市公司在被动看门人时代优化资产负债表的自主权。监管者须视指数商为系统把关人,施以透明程序与问责。
本文基于公开材料编译,仅供信息参考,不构成投资建议。