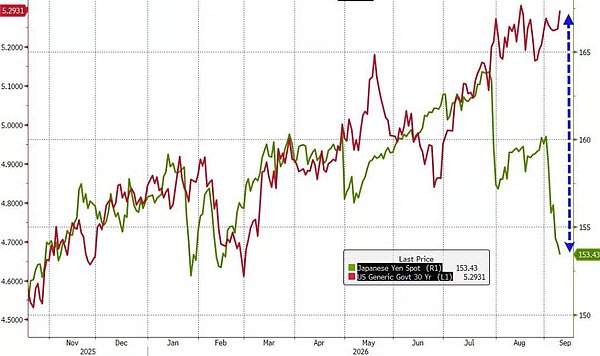
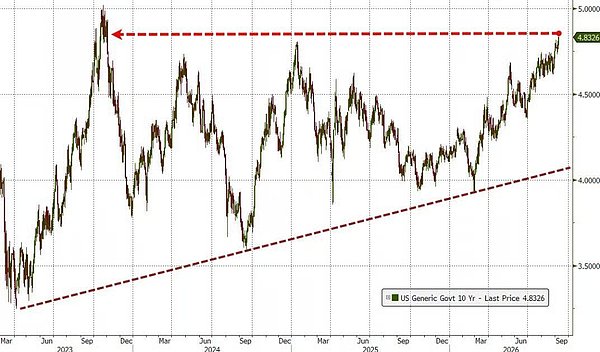
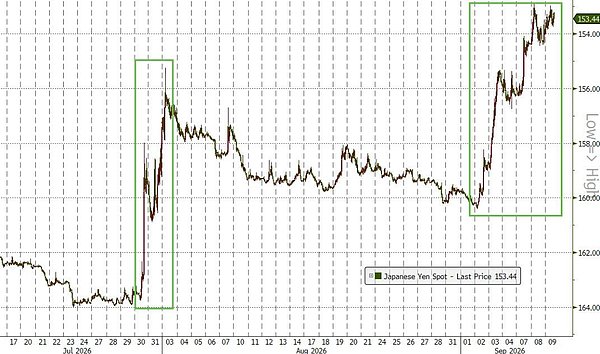
美国财政部部长贝森特本周接连出手,先是公开警告市场勿做空日元,推动日元走强;随后宣布大幅扩大长期美债回购规模至60亿美元,试图压制飙升的长端收益率。然而结果事与愿违——日元应声上涨,美债收益率却不降反升,10年期美债收益率盘中触及4.836%,创2023年10月以来新高。
美债回购被讽“豌豆射手”,市场期待落空
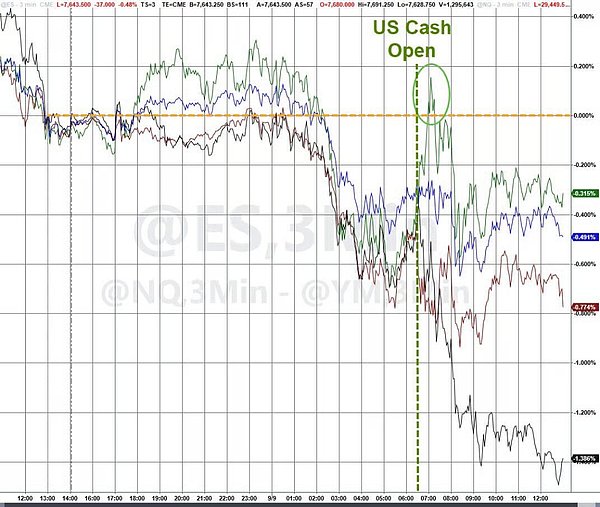
尽管财政部将单次长期国债回购上限提升至60亿美元(较上月翻三倍),但远低于华尔街预期的80亿至100亿美元。市场对此反应冷淡,美债收益率继续攀升。Brown Brothers Harriman策略师Elias Haddad直言:“财政部带着一把豌豆射手来打坦克战。”德意志银行Steven Zeng则称,财政部“创造了一头怪兽,现在不得不不断喂食”。
日元走强引爆套息交易平仓风险
贝森特在德克萨斯州活动上强硬表态:“我现在是庄家”,并暗示掌握日本央行政策动向,促使日元兑美元升至153.49,创2月以来最强水平。然而,日元升值对美股并非利好。作为全球最廉价融资货币,日元走强将抬高套息交易成本,迫使杠杆投资者平仓。Interactive Brokers策略师Steve Sosnick指出,已有部分押注美股的杠杆头寸开始动摇。
政策逻辑陷入两难困境
贝森特面临内在矛盾:一方面希望日元足够强,避免日本抛售美债筹资;另一方面又担忧日元过快升值引发大规模套息交易平仓,冲击美股尤其是高估值科技股。数据显示,日本8月末持有的外国证券规模骤降880亿美元,引发市场对其是否正在减持美债的猜测。GammaRoad首席投资官Jordan Rizzuto警告:“这是牛市面临的最大风险。”
因果倒置?汇率干预难解利率困局
有交易员质疑贝森特是否混淆了因果关系——传统上是美日利差驱动汇率变动,而非通过干预汇率来影响美债收益率。当前高油价推升通胀预期,美联储加息概率高达62%,企业债发行也处于季节性高峰,多重因素叠加下,仅靠口头干预和有限回购难以扭转长端利率上行趋势。